
「BTS」ワールドツアー効果でHYBEが黒字転換へ…約300万人動員の見通し、次世代グループの成長にも注目
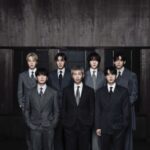
「BTS(防弾少年団)」のワールドツアーが、所属事務所HYBEの業績を大きく押し上げる見通しだ。2026年第3四半期(7~9月)には黒字転換が予想されており、「ENHYPEN」「KATSEYE」「CORTIS」など次世代グループの欧米市場での成長にも注目が集まっている。
韓国のiM証券は16日、HYBEに関する分析レポートを発表し、「BTS」のワールドツアーによる収益拡大を背景に、第3四半期の業績が大幅に改善するとの見方を示した。
同社のファン・ジウォン研究員は、HYBEの第3四半期の売上高を前年同期比106%増の1兆5010億ウォン(約1771億円)、営業利益を1722億ウォン(約203億円)と予測。営業利益は黒字転換し、市場予想の1642億ウォン(約194億円)にほぼ一致する見通しだ。
こうした業績改善をけん引するのが、「BTS」のワールドツアーだ。
ファン研究員は「『BTS』のワールドツアーが北米16公演、ヨーロッパ8公演のすべてでスタジアム公演として開催され、『ENHYPEN』『KATSEYE』『CORTIS』など活動歴の浅いグループの欧米ツアーも本格化した」と説明した。
これにより、HYBE所属アーティストの公演観客数に占める欧米地域の割合は初めて70%を超え、第3四半期の総動員数は約300万人に迫り、四半期として過去最多を記録したとみられている。
公演収益に加え、公式グッズ(MD)やライセンス事業の売上高も過去最高を更新する見通しだ。
一方、活動歴の長いアーティストの公演比率が高まったことによるロイヤルティー負担や、若手グループの欧米ツアーに伴う初期費用の増加により、営業利益率は前四半期をやや下回ると予想されている。
それでも、「BTS」のツアーによる固定費負担の相対的な軽減効果が一部を補い、営業利益率は10%台を維持すると分析した。
アルバム販売についても、「ENHYPEN」や「&TEAM」などボーイズグループを中心とした成長に支えられ、第3四半期の販売枚数は約860万枚に達すると推定している。
第4四半期(10~12月)は欧米地域での公演比率が低下するため、売上高は前四半期を下回るものの、営業利益率は引き続き10%台を維持する見通しだ。
特に注目されているのが、下半期に予定されている「KATSEYE」の北米・ヨーロッパツアー計31公演だ。活動歴の浅いアーティストによる海外公演の収益性が確認されれば、HYBEの業績予想がさらに上方修正される可能性があるという。
ファン研究員は、現在のHYBEの株価について、2027年の予想株価収益率(PER)が約17倍の水準にあり、「BTS」のツアー終了後に成長が鈍化するとの懸念が過度に反映されていると指摘した。
そのうえで、欧米市場を中心とした四半期過去最高の売上高と収益改善効果が確認されれば、決算発表の前後に割安感から買いが入る可能性が高いとの見方を示した。
なお、iM証券はHYBEの投資判断を「買い」に据え置く一方、業界全体の企業価値評価の低下を反映し、目標株価を12%引き下げ、29万ウォン(約3万4200円)とした。前日15日の終値は16万5100ウォン(約1万9500円)だった。目標株価の算定に用いるPERは32倍に引き下げたものの、業界内の最有力推奨銘柄という評価は維持した。
さらに、2027年のHYBEの成長を左右する要因として、「BTS」のツアーによる収益拡大効果の持続、「KATSEYE」と「CORTIS」の欧米市場での収益化、アメリカの新人グループのデビュー、そして「NewJeans」と「SEVENTEEN」のカムバックによるアーティストラインアップの拡充を挙げた。
ファン研究員は「『BTS』の日本・中東公演やアンコール公演の追加規模が市場の期待を上回れば、2027年の業績に対する不透明感が和らぎ、業績予想の上方修正につながるだろう」と分析した。
「BTS」の圧倒的な集客力に加え、次世代グループが欧米市場でどこまで成長できるのか。HYBEの今後を占う重要なポイントとして、その動向に関心が寄せられている。
WOW!Korea提供
関連記事